Como implementar gestão de ativos patrimoniais CPC 27 na logística industrial?
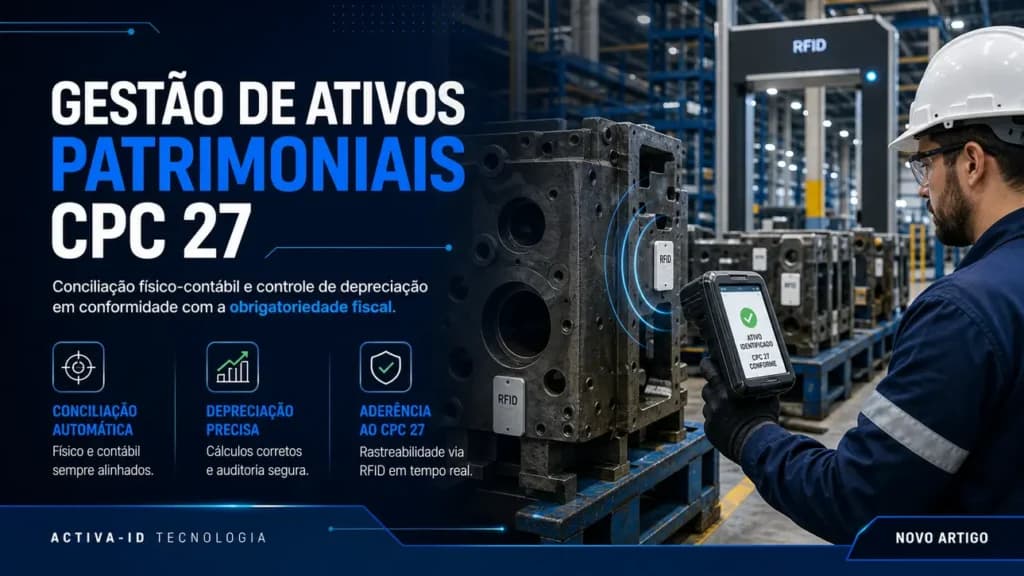
Perder o controle dos ativos patrimoniais impacta diretamente nos custos e compliance da empresa, comprometendo margens e auditagens fiscais. No contexto industrial brasileiro, a falta de conciliação físico-contábil e a gestão manual dificultam a aderência ao CPC 27. Este artigo explica como a tecnologia RFID da Activa-ID pode transformar esse cenário.
O que é a gestão de ativos patrimoniais segundo o CPC 27?
O CPC 27 é a norma contábil brasileira que regula o tratamento do imobilizado, definindo critérios para reconhecimento, mensuração e baixa dos ativos patrimoniais. Para empresas industriais e de logística, a conciliação entre os registros físicos e contábeis é uma exigência fiscal fundamental. Essa conciliação assegura que o ativo imobilizado declarado contabilmente reflita a realidade operacional, prevenindo inconsistências e riscos de fiscalização.
Além disso, o CPC 27 detalha regras importantes como o controle da depreciação, impactando diretamente na apuração do valor do ativo ao longo do tempo. A norma exige que os gestores mantenham registros atualizados, contemplando as condições de uso e vida útil estimada dos bens. No setor industrial, onde máquinas e equipamentos são intensivamente utilizados, a gestão integrada do ciclo de vida dos ativos é essencial para garantir conformidade e eficiência.
Aspectos normativos destacam a importância da segregação clara entre imobilizado e estoque, além do monitoramento rigoroso do valor residual dos ativos. A falta de aderência ao CPC 27 pode acarretar divergências no balanço e problemas durante auditorias, especialmente em ambientes industriais que precisam demonstrar transparência fiscal e gerencial. Assim, o controle patrimonial estruturado reduz riscos e melhora a governança corporativa.
Por que o CPC 27 é crucial para a indústria e logística no Brasil?
O CPC 27 é indispensável para a indústria e logística brasileiras por exigir transparência e precisão na gestão dos ativos fixos. Empresas desses setores enfrentam auditorias frequentes e intensa fiscalização dos órgãos reguladores, especialmente questões ligadas ao SPED e obrigações acessórias. Um controle deficiente pode resultar em multas severas e restrições operacionais que comprometem a competitividade.
A visibilidade detida sobre o imobilizado impacta diretamente na tomada de decisão estratégica. Por exemplo, no ramo logístico, a perda ou erro na contabilização de pallets, empilhadeiras e contêineres gera prejuízos financeiros e aumenta o risco de inconsistência patrimonial. Investidores e parceiros também exigem demonstrações financeiras claras, fortalecendo a reputação corporativa.
Ferramentas alinhadas ao CPC 27 ajudam na identificação de ativos ociosos, na atualização permanente dos valores depreciados e na manutenção do compliance ambiental e econômico. A aderência à norma é um diferencial importante diante da demanda por práticas ESG e economia circular no Brasil. Em resumo, o CPC 27 garante maior controle, segurança jurídica e redução de riscos fiscais para a cadeia industrial e logística.
> Featured Snippet: > A gestão de ativos patrimoniais segundo o CPC 27 envolve a conciliação obrigatória entre registros físicos e contábeis e o controle rigoroso da depreciação, essencial para compliance fiscal e eficiência operacional na indústria e logística brasileiras.
Principais desafios operacionais na gestão manual de ativos
A gestão manual de ativos enfrenta problemas frequentes como erros na contagem, perda de bens e retrabalho intenso. Processos baseados em planilhas ou cadastros em papel oferecem pouca confiabilidade e agilidade para uma indústria ou logística que depende de precisão e rapidez. A ausência de visibilidade em tempo real aumenta o risco de falhas operacionais e reduz a capacidade de resposta.
Dados mostram que erros manuais podem elevar os custos em até 15% sobre o valor dos ativos, considerando perdas e custos administrativos. A falta de automatização também contribui para o aumento do tempo gasto em inventário físico, prejudicando o planejamento e a eficiência produtiva. Muitas empresas ainda perdem ativos por controle inadequado, impactando diretamente no ROI.
Além disso, esses desafios geram impactos financeiros significativos, como despesas extras com reposição e baixa produtividade da equipe. A insegurança no controle impede uma correta atualização do valor do ativo, comprometendo o balanço patrimonial e aumentando riscos fiscais em auditorias.
Custos e riscos da conciliação físico-contábil manual
A conciliação manual dos ativos patrimoniais traz diversos custos ocultos que comprometem a eficiência e a segurança fiscal das empresas. Entre os principais, destacam-se:
- Horas extras excessivas para contagem e conferência dos bens;
- Falhas em auditorias, devido a inconsistências entre registros físicos e contábeis;
- Multas fiscais decorrentes de divergências não corrigidas ou atrasos na entrega das informações;
- Decisões gerenciais inadequadas provocadas pela falta de dados precisos e atualizados;
O uso de processos manuais também eleva o risco de extravio e roubo de ativos pela ausência de rastreabilidade. Isto compromete a cadeia logística e impacta a função tributária, podendo acarretar problemas fiscais sérios. Os custos indiretos incluem perda de tempo da equipe financeira e operacional, além do desgaste organizacional provocado pelo retrabalho constante.
Portanto, a conciliação físico-contábil manual é não só ineficiente, como arriscada para o compliance, refletindo diretamente em custos financeiros e desgaste reputacional.
Como a tecnologia RFID da Activa-ID otimiza a aderência ao CPC 27
A tecnologia RFID da Activa-ID, em conjunto com a plataforma AXHub, oferece uma solução robusta para automação da gestão patrimonial conforme as exigências do CPC 27. Essa tecnologia permite a captura automática de dados através de etiquetas inteligentes, assegurando rastreamento em tempo real e alta confiabilidade nos registros.
Com RFID, a empresa tem total controle sobre a movimentação dos ativos, reduzindo perdas e facilitando a atualização automatizada da depreciação. Isso aumenta a transparência dos processos e simplifica a conciliação físico-contábil. A plataforma AXHub integra informações, gerando relatórios gerenciais que suportam auditorias e decisões estratégicas.
Os benefícios financeiros incluem redução de custos operacionais, menor necessidade de horas extras e mitigação de riscos fiscais. Operacionalmente, melhora-se a precisão, reduzindo erros e retrabalho na gestão de ativos. Investimentos em RFID proporcionam rápido ROI, evidenciado pela redução expressiva de perdas e ganho em eficiência de controle patrimonial.
Passos para iniciar um diagnóstico de gestão de ativos com Activa-ID
Para iniciar um diagnóstico eficiente, a Activa-ID segue um roadmap consultivo estruturado:
- Análise das necessidades do cliente: Avaliação detalhada dos processos atuais e identificação de gaps na gestão patrimonial;
- Implementação da tecnologia RFID: Planejamento e instalação das etiquetas e leitores com foco em processos industriais e logísticos;
- Treinamento da equipe: Capacitação dos colaboradores para operação do sistema e compreensão das práticas alinhadas ao CPC 27;
- Acompanhamento dos resultados: Monitoramento contínuo e ajustes para maximizar ganhos em controle, segurança e conformidade.
Este processo garantirá uma introdução gradual e sustentável da tecnologia, promovendo ganhos imediatos e garantindo alinhamento contínuo com as exigências fiscais e de governança do setor. A abordagem consultiva da Activa-ID assegura sucesso na transformação digital da gestão de ativos patrimoniais.
Conclusão:
A automação e visibilidade dos dados na gestão de ativos patrimoniais são essenciais para assegurar conformidade fiscal e gerar retornos financeiros importantes. A Activa-ID Tecnologia oferece soluções integradas que previnem perdas e otimizam processos logísticos. Solicitar um diagnóstico para sua empresa leva apenas alguns minutos — e o retorno sobre o investimento vale muito a pena.
Activa-ID Tecnologia — Dados Únicos em Visibilidade, Automação e Resultado A Activa-ID Tecnologia é uma DataTech especializada em rastreabilidade, identificação e visibilidade operacional em tempo real, integrando hardware (RFID, BLE, QR Code) e software (AXHub, Leads iD, Activa Flow) para indústrias, logística, saúde e varejo em todo o Brasil.
FAQ – Perguntas Frequentes
Confira as dúvidas mais comuns sobre gestão de ativos patrimoniais e a aplicação do CPC 27 com tecnologia RFID.
O que é o CPC 27 e por que ele é importante para a indústria?
O CPC 27 é um pronunciamento contábil que regula o tratamento contábil dos ativos imobilizados, incluindo a necessidade de controle rigoroso da depreciação e conciliação físico-contábil para garantir a precisão dos registros e conformidade fiscal.
Como a gestão manual de ativos pode afetar minha empresa?
A gestão manual é propensa a erros, perdas de ativos e retrabalho, aumentando os custos operacionais e o risco de falhas em auditorias fiscais, o que pode levar a multas e prejuízos financeiros.
De que forma a tecnologia RFID contribui para a aderência ao CPC 27?
A RFID automatiza o rastreamento e controle dos ativos, proporcionando visibilidade em tempo real, facilitando a conciliação físico-contábil e o controle da depreciação, reduzindo perdas e otimizando processos.
Quais benefícios a Activa-ID oferece para a gestão de ativos?
A Activa-ID disponibiliza soluções integradas com hardware e software que aumentam a precisão, visibilidade e automação, garantindo conformidade com o CPC 27 e melhorando o retorno sobre o investimento.
Como posso iniciar um diagnóstico com a Activa-ID para minha empresa?
Basta entrar em contato com a equipe da Activa-ID para uma análise personalizada das necessidades do seu negócio, seguida da implementação das tecnologias adequadas e suporte contínuo para resultados otimizados.
Luciana Cabrini
AutoraLuciana Cabrini atua na construção de soluções que conectam identificação, rastreabilidade, automação e inteligência de dados para empresas que desejam transformar operações físicas em dados confiáveis para tomada de decisão.